
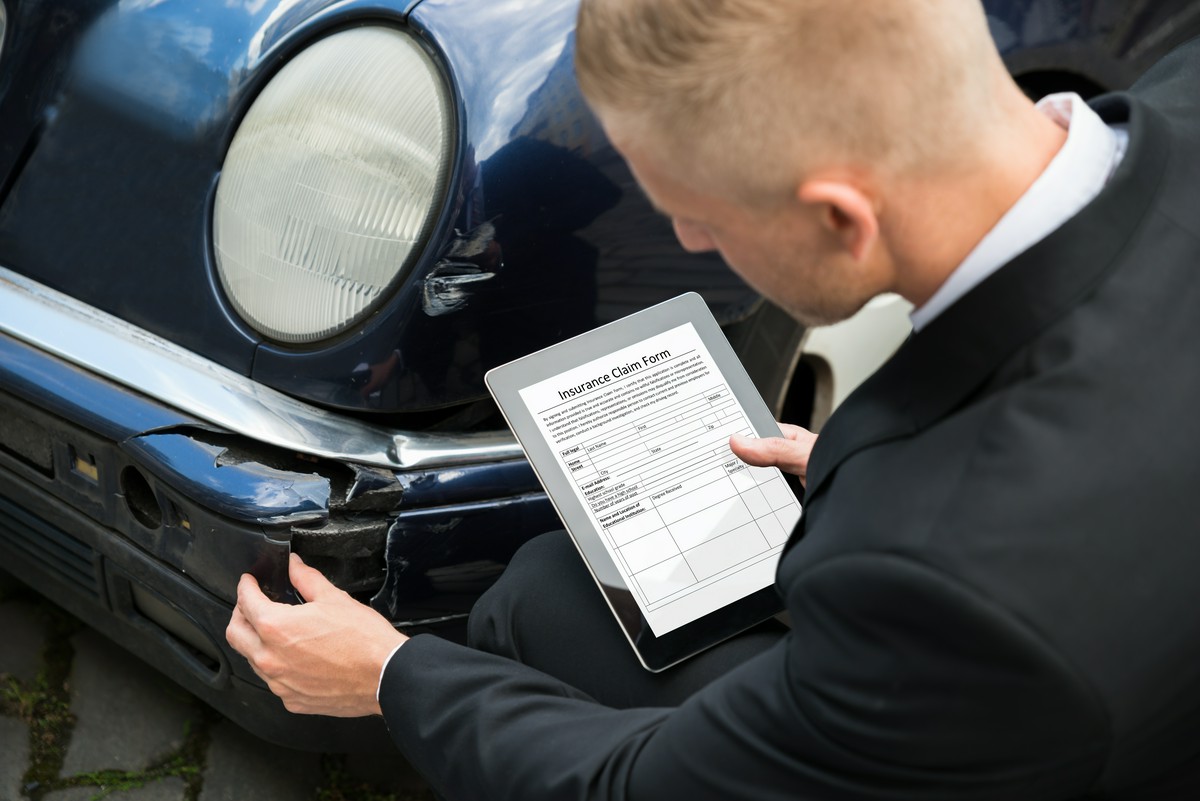
Zgłoszenie szkody komunikacyjnej uruchamia odrębną procedurę likwidacji. Różni się ona od zwykłej wizyty serwisowej wymogiem oględzin rzeczoznawcy przed rozpoczęciem prac. Właściciel uszkodzonego pojazdu zachowuje pełne prawo wyboru niezależnego serwisu, o ile pozwala na to wariant zawartej polisy.
Jak rozpocząć naprawę z ubezpieczenia AC?
Procedura zawsze startuje od bezpośredniego kontaktu z wybranym ubezpieczycielem. Dopiero po oficjalnym nadaniu numeru szkody można bezpiecznie zaplanować dalsze kroki. Standardowy serwis mechaniczny odbywa się najczęściej na podstawie prywatnego zlecenia. Z kolei realizacja naprawy w ramach polisy na autocasco samochodu wymaga udziału i zgody towarzystwa ubezpieczeniowego.
Zgłoszenia zdarzenia można wygodnie dokonać przez dedykowaną aplikację mobilną lub infolinię. Należy tam precyzyjnie podać dane pojazdu oraz opisać okoliczności uszkodzenia. Na tej podstawie ubezpieczyciel wyznaczy konkretny termin pierwszych oględzin.
Co przygotować przed przyjazdem rzeczoznawcy?
Właściciel pojazdu musi zgromadzić dokumentację fotograficzną, ważny dowód rejestracyjny oraz oświadczenie kierowcy. Posiadanie tych materiałów odczuwalnie przyspiesza proces weryfikacji roszczenia. Należy przygotować następujące elementy:
- zdjęcia pojazdu obejmujące przód, tył, oba boki oraz ujęcia skośne,
- zbliżenia uszkodzeń, wyraźny numer VIN oraz aktualny stan licznika,
- szczegółowy opis zdarzenia uwzględniający dokładną datę, godzinę i miejsce,
- ewentualną notatkę sporządzoną przez patrol policji.
W naszej codziennej praktyce warsztatowej wyraźnie zauważamy pewną prawidłowość. Kompletna i czytelna dokumentacja zmniejsza ryzyko kwestionowania rozmiaru szkody przez likwidatora.
Jaka jest kolejność działań likwidacji szkody?
Cały proces dzieli się na cztery główne etapy: oględziny, wycenę, akceptację kosztów i właściwą naprawę. Ustawowo cała procedura, od momentu powiadomienia do wydania ostatecznej decyzji, trwa maksymalnie 30 dni.
W pierwszej kolejności wyznaczony rzeczoznawca dokumentuje uszkodzenia i sporządza oficjalny protokół. Na jego podstawie powstaje wiążący kosztorys, który trafia do akceptacji klienta lub serwisu. Po zatwierdzeniu budżetu zamawiane są odpowiednie części zamienne, a warsztat może wreszcie rozpocząć prace przy samochodzie.
Co różni wariant bezgotówkowy i kosztorysowy?
Rozliczenie bezgotówkowe pozwala przekazać przyznane odszkodowanie bezpośrednio na konto wybranego serwisu naprawczego. Wariant kosztorysowy oznacza natomiast przelew wyliczonych środków na prywatne konto bankowe klienta.
| Cechy rozliczenia | Wariant bezgotówkowy (warsztatowy) | Wariant kosztorysowy |
|---|---|---|
| Przepływ środków pieniężnych | Bezpośrednio do realizującego serwisu | Zawsze na konto właściciela auta |
| Poziom zaangażowania klienta | Minimalne (tylko wstawienie i odbiór auta) | Samodzielna organizacja i opłacenie naprawy |
| Ryzyko niedoszacowania kwoty | Leży całkowicie po stronie warsztatu | Obciąża bezpośrednio budżet właściciela |
Ostateczny wybór właściwej drogi zależy ściśle od ogólnych warunków zawartej polisy. Opcja bezgotówkowa zdejmuje z barków kierowcy nieprzyjemne ryzyko dopłacania do usługi z własnej kieszeni.
Kiedy uderzenie uszkadza kilka układów auta?
Poważniejsza kolizja potrafi zniszczyć elementy karoserii, wrażliwe wiązki elektryczne i chłodnicę klimatyzacji jednocześnie. Wymaga to kompleksowego podejścia diagnostycznego w obrębie jednego stanowiska pracy.
Jako serwis z warszawskiego Wału Zawadowskiego łączymy w takich przypadkach kompetencje z zakresu mechaniki, elektryki i obsługi klimatyzacji. Sprawny proces wymaga odpowiedniej organizacji demontażu oraz szybkiego zamówienia właściwych podzespołów. Pozwala to skutecznie uniknąć irytujących przestojów i wielokrotnych wizyt tego samego samochodu na podnośniku.
Skąd biorą się ukryte uszkodzenia po kolizji?
Ukryte wady konstrukcyjne, takie jak odkształcone belki zderzaka czy naruszenie geometrii, ujawniają się zazwyczaj dopiero po zdemontowaniu poszycia. Elementy te nie są fizycznie widoczne podczas pierwszych, powierzchownych oględzin pojazdu.
Każde takie nieplanowane znalezisko wymusza tymczasowe wstrzymanie zaplanowanych prac. Konieczne jest natychmiastowe sporządzenie aneksu do kosztorysu i wezwanie rzeczoznawcy do dodatkowej oceny technicznej. Mechanicy muszą na bieżąco dokumentować zniszczenia, zgłaszając konieczność rozszerzenia zakresu do odpowiedniego ubezpieczyciela. Takie systematyczne działanie pozwala na bezpieczne przywrócenie auta do stanu fabrycznego.
Co zapamiętać przed oddaniem auta do serwisu?
Szybkie przekazanie kompletnej dokumentacji do ubezpieczyciela ułatwia sprawną ocenę sytuacji po incydencie drogowym. Absolutnie nie wolno dokonywać żadnych napraw na własną rękę przed oficjalną wizytą eksperta.
Jeśli w najbliższym czasie planujesz naprawę pokolizyjną, dobrym krokiem jest sprawdzenie dostępnych opcji likwidacji bezpośrednio w zaufanym serwisie motoryzacyjnym. Warto wcześniej skonsultować wymagany zakres dokumentów, aby bez zbędnego stresu odzyskać pełną sprawność pojazdu i wrócić na drogę.
Naprawa z autocasco zaczyna się od zgłoszenia szkody ubezpieczycielowi i oględzin rzeczoznawcy. Kluczowe są zdjęcia, dane polisy, opis zdarzenia i dokumenty pojazdu. Po kosztorysie następuje akceptacja zakresu, zamówienie części i naprawa. Ukryte uszkodzenia po demontażu zwykle wymagają dodatkowej wyceny.
FAQ
Czym naprawa auta z autocasco różni się od zwykłej wizyty w warsztacie?
Naprawa z autocasco wymaga formalnego zgłoszenia szkody i oględzin rzeczoznawcy przed rozpoczęciem prac. Przy zwykłej wizycie serwis działa na podstawie prywatnego zlecenia, bez udziału ubezpieczyciela. Dopiero po nadaniu numeru szkody można planować dalsze etapy naprawy.
Jakie dokumenty i informacje warto przygotować przed oględzinami?
Potrzebne są zdjęcia auta z różnych stron, zbliżenia uszkodzeń, numer VIN, stan licznika, dowód rejestracyjny oraz opis zdarzenia z datą, godziną i miejscem. Jeśli była interwencja policji, przydaje się także notatka lub oświadczenie kierowcy. Kompletna dokumentacja zwykle przyspiesza likwidację szkody.
Jak wygląda kolejność działań po zgłoszeniu szkody AC?
Najpierw odbywają się oględziny i sporządzenie protokołu. Potem powstaje kosztorys, który trzeba zaakceptować, a następnie zamawia się części i rozpoczyna naprawę. Jeśli po demontażu wyjdą nowe uszkodzenia, konieczny jest dodatkowy kosztorys.
Na czym polega rozliczenie warsztatowe w autocasco?
Wariant warsztatowy, czyli bezgotówkowy, oznacza przekazanie środków bezpośrednio do serwisu naprawczego. Klient ogranicza się zwykle do oddania i odbioru auta, bez samodzielnego rozliczania kosztów. To serwis odpowiada za poprawne wykonanie naprawy i rozliczenie z ubezpieczycielem.
Dlaczego po demontażu często pojawiają się dodatkowe uszkodzenia?
Ukryte uszkodzenia nie zawsze są widoczne podczas pierwszych oględzin, bo schowane są pod zewnętrznymi elementami karoserii. Po rozebraniu auta mogą ujawnić się naruszone belki, mocowania, wiązki elektryczne lub elementy klimatyzacji. Wtedy trzeba rozszerzyć kosztorys i ponownie potwierdzić zakres naprawy.


